ふるさと納税の年収別早見表には、2020年作成の目安表と同じ数値が並ぶものがあります。2026年11月1日に一次情報を確認すると、総務省の公式ページに年収別の表はなく、自治体PDFの表は「令和2年以降」の目安でした。年収450万円・独身で試算すると、表の52,000円に対し、改正後の式では49,000円です。
・本記事は、早見表がどの時点の制度を前提にしているかを一次情報で確かめる教育コンテンツです。特定のサイト・自治体・返礼品を評価したり、勧めたりするものではありません。
・確認日は2026年11月1日です。試算は説明用の概算で、個別の税務相談ではありません。
結論:先に答え(4つ)
- 総務省の公式ページに、年収別の目安表はありません。計算式だけです。
- 自治体のPDFに残る表は、2020年作成の「令和2年以降」の目安です。
- 税制改正で、ずれる年収帯があります。単身の試算では、年収約440万〜475万円(令和8年分は約525万円まで)で、2020年表より3,000〜4,000円低くなりました。300万〜425万円は変わりません。
- 早見表は「作成時点の税制のスナップショット」です。正確に知る方法は3つあります。
どこを、いつ確認したか(検証の過程)
事実は、すべて原典を開いて確認しました。確認日は2026年11月1日です。確認できなかったことは書いていません。
| 確認先 | 確認したこと | 結果 |
|---|---|---|
| 総務省「税金の控除について」 | 年収別の表の有無 | 表なし。計算式のみ |
| 総務省「ふるさと納税のしくみ」 | 「目安」の文言 | リンクの説明文に文言が残る |
| 鹿児島市掲載のPDF | 作成日、注記 | 作成日2020年2月4日、「令和2年以降」 |
| 国税庁No.1199 基礎控除 | 令和7年分以降の額 | 令和8年4月1日現在法令等 |
| 国税庁No.1410 給与所得控除 | 最低保障額 | 令和8年4月1日現在法令等 |
| 地方税法(e-Gov法令検索) | 特例控除の割合の決め方 | 第37条の2第11項、第314条の7第11項 |
| 国税庁No.2260 所得税の税率 | 税率の区分 | 195万円以下5%、330万円以下10% |
検証1:総務省の公式ページに、年収別の表はあるか
総務省ふるさと納税ポータルサイトの「税金の控除について」を開きました。載っているのは、次の計算式です。
- 所得税からの控除=(寄附額−2,000円)×所得税の税率
- 住民税からの控除(基本分)=(寄附額−2,000円)×10%
- 住民税からの控除(特例分)=(寄附額−2,000円)×(100%−10%−所得税の税率)。ただし、住民税所得割額の2割まで
本文に年収別の表はなく、「目安」「早見」という語も出てきません。具体的な計算は市区町村に問い合わせるよう書かれ、上限額を答えられない自治体もあるとも添えられています。
一方、ひとつ上の「ふるさと納税のしくみ」のページには、このページへのリンクの説明文に「全額控除されるふるさと納税額(年間上限)の目安」という文言が残っています。リンク先に表はありません。以前の版に表があったかは、確認していません。
同じページには、特例分で使う「所得税の税率」は、住民税の課税総所得金額から「人的控除差調整額」を引いた金額で求めるもので、所得税の申告の税率と異なる場合がある、との説明もあります。これが検証3の鍵です。
検証2:自治体のPDFに残る表は「令和2年以降」の目安
鹿児島市が掲載するPDF「全額控除されるふるさと納税額(年間上限)の目安」を開きました。確認できたのは次の点です。
- 注記に「令和2年以降に行なうふるさと納税についての目安です」とある
- 社会保険料控除額は「給与収入の15%と仮定」とある
- PDFの作成日時は2020年2月4日
- 給与収入300万円・独身は28,000円、450万円は52,000円、500万円は61,000円
この表は、作成当時の制度では正しい目安です。ずれが生じるのは、作成時点を知らないまま、いまの制度に当てはめたときです。
民間の早見表も確認しました。検索で見つけた早見表ページ10件を同じ日に開き、数値を読み取れた6件の「独身」の欄を比べました。5件は、300万円が28,000円、500万円が61,000円と、2020年表と同じ数値でした。残る1件は令和8年分の税制を反映したと明記し、300万円が27,490円、500万円が57,174円でした。同じ数値が並ぶこと自体は不思議ではありません。300万円や400万円の帯は、次に見るとおり改正の影響を受けないからです。
検証3:税制改正で、どこが、どれだけずれるのか
変わったもの、変わらないもの
国税庁No.1199によると、所得税の基礎控除は次のとおりです。
| 合計所得金額 | 令和6年分以前 | 令和7年分 | 令和8年分 |
|---|---|---|---|
| 132万円超336万円以下 | 48万円 | 88万円 | 104万円 |
| 336万円超489万円以下 | 48万円 | 68万円 | 104万円 |
| 489万円超655万円以下 | 48万円 | 63万円 | 104万円 |
令和8年分の規定は2026年12月1日の施行です。給与所得控除の最低保障額も65万円(令和7年分)、74万円(令和8・9年分)に上がりましたが、効くのは給与収入190万円以下(令和7年分)、220万円以下(令和8年分)の部分です(No.1410)。360万円以下は「収入×30%+8万円」、660万円以下は「収入×20%+44万円」のままなので、300万〜500万円帯には影響しません。
住民税の基礎控除は、確認日時点の地方税法第34条第2項で43万円のままです。年収300万〜500万円帯の所得割額は2020年表の前提と同じで、上限の土台である「所得割額の2割」も動きません。
それでもずれる理由:所得税率の判定
地方税法(第37条の2第11項、第314条の7第11項)では、特例分の割合を決める「所得税率の判定」に、課税総所得金額から「人的控除差調整額」を引いた金額を使います。この調整額には、所得税の基礎控除額から48万円を引いた額が加わります。
基礎控除が48万円から88万円に上がれば、調整額は40万円増えます。判定に使う金額が小さくなり、税率が10%から5%に下がることがあります。所得税から戻る分が減り、その分を住民税の特例分で埋めますが、特例分には「所得割額の2割」という天井があります。天井に早く届くので、上限の目安は下がります。境目は、判定に使う金額が195万円です。
試算:年収450万円・独身の場合
給与収入のみ、独身、社会保険料は収入の15%(2020年表と同じ仮定)として、Pythonで計算しました。式は「所得割額×20%÷(90%−所得税率×1.021)+2,000円」です(導き方は上限額を自分で計算する記事にあります)。
| 項目 | 2020年表の前提 | 令和7年分 | 令和8年分 |
|---|---|---|---|
| 住民税の課税総所得金額(給与所得316万円−社会保険料67.5万円−43万円) | 205.5万円 | 205.5万円 | 205.5万円 |
| 所得割額(10%−調整控除2,500円) | 203,000円 | 203,000円 | 203,000円 |
| 特例分の天井(所得割額の20%) | 40,600円 | 40,600円 | 40,600円 |
| 所得税の基礎控除 | 48万円 | 88万円 | 104万円 |
| 人的控除差調整額(5万円+基礎控除−48万円) | 5万円 | 45万円 | 61万円 |
| 判定に使う金額 | 200.5万円 | 160.5万円 | 144.5万円 |
| 所得税率の判定 | 10% | 5% | 5% |
| 上限の目安(千円未満切り捨て) | 52,000円 | 49,000円 | 49,000円 |
2020年表の前提で計算した値は、鹿児島市のPDFと、300万〜500万円の9つの年収すべてで一致しました。この計算で2020年表を再現できていると考えます。
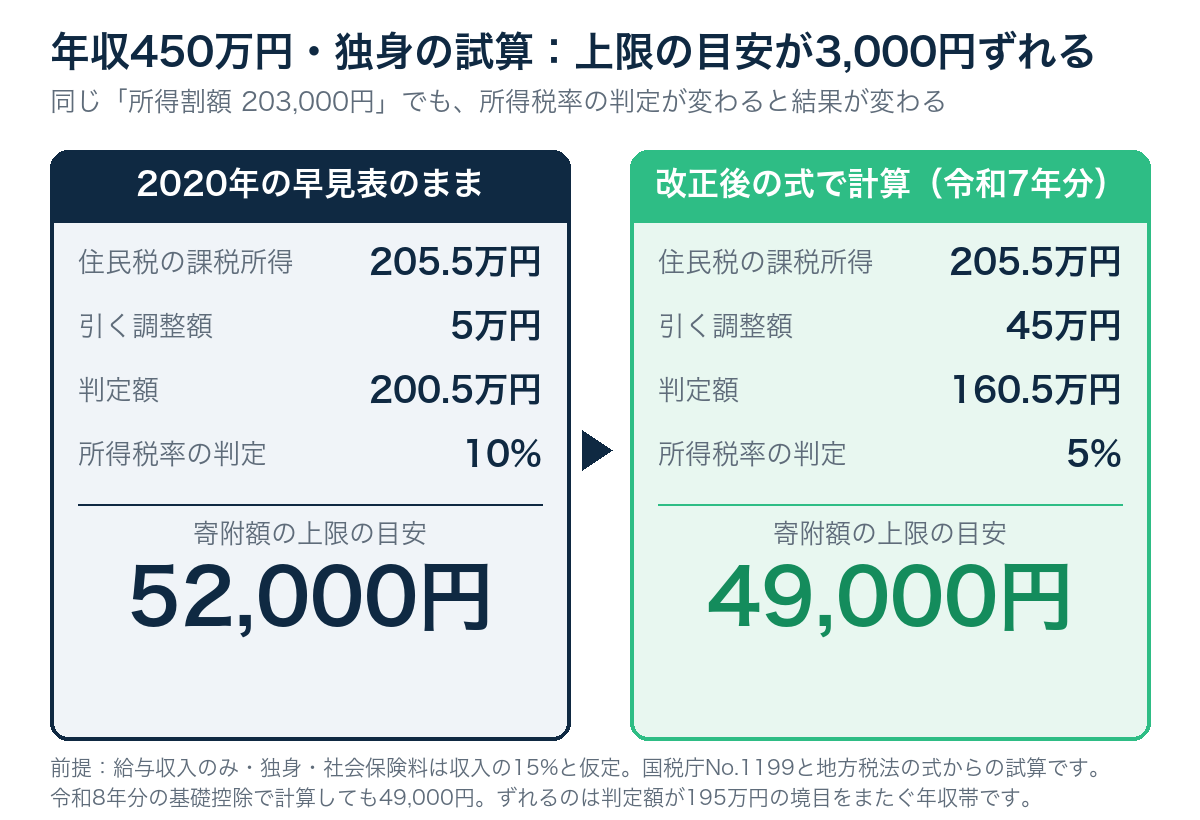
表の52,000円どおりに寄附すると、令和7年分の式では上限(約49,800円)を約2,200円超えます。実質の負担は2,000円ではなく、約3,850円になる計算です。
年収帯でどう変わるか(独身・試算)
| 給与収入 | 2020年表の値 | 令和7年分の式 | 令和8年分の式 |
|---|---|---|---|
| 300万円 | 28,000円 | 28,000円 | 28,000円 |
| 325万円 | 31,000円 | 31,000円 | 31,000円 |
| 350万円 | 34,000円 | 34,000円 | 34,000円 |
| 375万円 | 38,000円 | 38,000円 | 38,000円 |
| 400万円 | 42,000円 | 42,000円 | 42,000円 |
| 425万円 | 45,000円 | 45,000円 | 45,000円 |
| 450万円 | 52,000円 | 49,000円 | 49,000円 |
| 475万円 | 56,000円 | 53,000円 | 53,000円 |
| 500万円 | 61,000円 | 61,000円 | 57,000円 |
太字が、2020年表と異なる箇所です。令和7年分は年収約440万〜475万円で3,000円、令和8年分は約440万〜525万円で3,000〜4,000円低くなりました。300万〜425万円は変わりません。
この試算の前提と限界
- 給与収入のみ、独身、扶養なし、税額控除なしの場合です。家族構成や社会保険料の実額で、ずれる年収帯の位置は変わります。
- 法律は割合を整数の%(85%、80%)で定めています。その割合でも、千円未満切り捨ての値は同じでした(52,750円→52,000円、49,765円→49,000円)。
結論:早見表は「作成時点の税制のスナップショット」
早見表が悪いわけではありません。いつの税制の表か分からないまま使うと、数千円のずれが生じる、ということです。表を使うなら、作成年、社会保険料の仮定、家族構成を確認してください。
正確に知る方法は、次の3つです。
方法1:住民税決定通知書の「所得割額」から、現行の式で計算する
通知書の所得割額は、その年度の税制で計算済みの数字で、改正の影響がすでに入っています。やり方はふるさと納税の上限額を自分で計算|住民税決定通知書の見方【2026年版】で説明しています。入社1年目の人はふるさと納税はいくらまで?新卒・新社会人のための仕組みと限度額ガイド【2026年版】も参考にしてください。
方法2:各ポータルの最新の詳細シミュレーションを使う
源泉徴収票の金額や家族構成を入力できる詳細版を使います。どの年分の制度で計算しているかの表示も見てください。
方法3:住民票のある市区町村に確認する
総務省は、具体的な計算は市区町村に問い合わせるよう案内しています。ただし、上限額を答えられない自治体もあります。
寄附の期限は、ふるさと納税は12月いつまで?年内の決済期限と駆け込み注意点【2026年版】で確認してください。
よくある質問
ふるさと納税の年収別早見表は、いまも使えますか?
目安としては使えますが、作成時点の税制の表です。2020年作成の表は「令和2年以降」の目安で、改正後の式で計算すると、単身の試算では年収約440万〜475万円で3,000円ほどずれます。
総務省の公式ページに、年収別の上限額の表はありますか?
2026年11月1日の確認では、計算式だけで、年収別の表はありません。具体的な計算は、市区町村への問い合わせが案内されています。
令和7年分の税制改正で、ふるさと納税の上限は下がりましたか?
住民税の基礎控除は43万円のままで、年収300万〜500万円帯の所得割額は変わりません。ただし、所得税率の判定が5%に下がる年収帯では上限が下がります。単身の試算では、年収約440万〜475万円です。
早見表より正確に上限額を知るには、どうすればよいですか?
住民税決定通知書の所得割額から現行の式で計算する、ポータルの詳細シミュレーションに源泉徴収票の金額を入れる、市区町村に確認する、の3つです。
参考:総務省・国税庁・自治体などの一次情報
- 税金の控除について(総務省)
- ふるさと納税のしくみ(総務省)
- 年間上限の目安表(鹿児島市掲載PDF)
- No.1199 基礎控除(国税庁)
- No.1410 給与所得控除(国税庁)
- No.2260 所得税の税率(国税庁)
- 地方税法(e-Gov法令検索)
免責
- 本記事は2026年11月1日時点の公開情報をもとにした教育コンテンツです。制度は変わる場合があるため、総務省、国税庁、市区町村の最新の案内をご確認ください。
- 試算は概算で、個別の税務相談ではありません。実際の上限額は、源泉徴収票の確定後に、詳細シミュレーションか市区町村でご確認ください。
運営者情報・サイトポリシーはこちら。
この記事を書いた人
ハル|証券外務員二種(日本証券業協会)保有
金融リテラシー教育サイト finance-plan-study.com 運営者(2022年〜)。FX自動売買を自己資金で実運用しながら、NISA・iDeCo・保険など生活者の金融判断に使える知識を、一次情報(金融庁・国税庁等)に基づいて発信しています。
▶ 次のステップ
早見表のずれが分かったら、自分の通知書の数字で上限の目安を出し、寄附の期限も確認しておきましょう。
→ ふるさと納税の上限額を自分で計算|住民税決定通知書の見方【2026年版】
→ ふるさと納税は12月いつまで?年内の決済期限と駆け込み注意点【2026年版】